
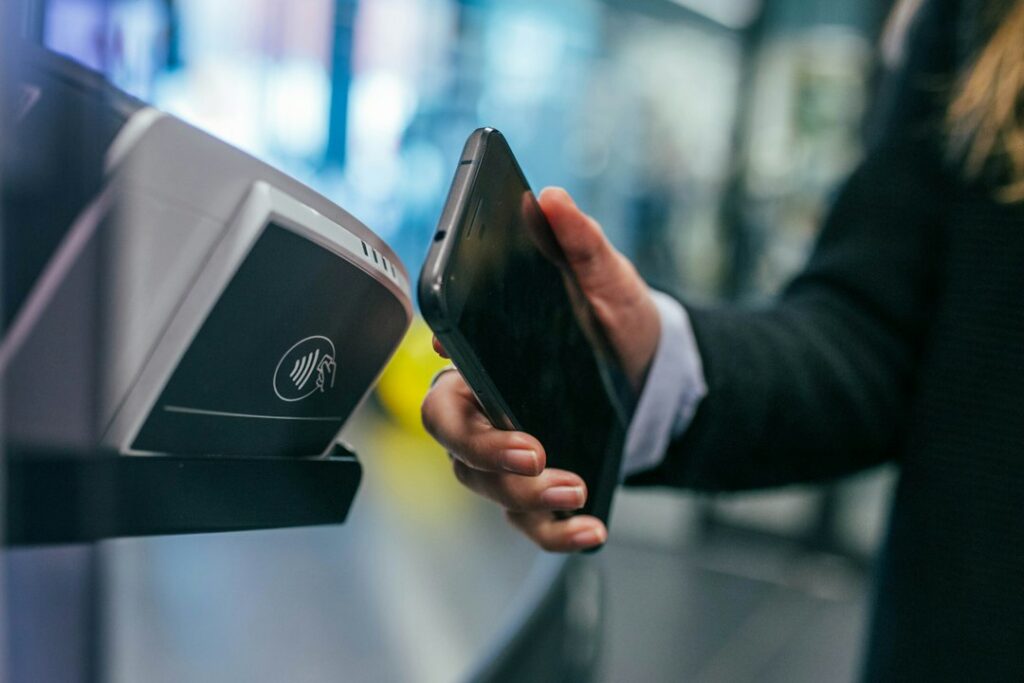
Pinnen kost een ondernemer per transactie doorgaans tussen de 0,10 en 0,30 euro, afhankelijk van de provider, het type betaalterminal en het contract. Daarbovenop betaal je vaak een vast maandbedrag voor de terminal of het abonnement. Voor de meeste ondernemers zijn pinbetalingen uiteindelijk goedkoper dan contante betalingen, al hangen de exacte kosten sterk af van je omzet en het aantal transacties per maand.
Wat kost pinnen voor een ondernemer per transactie?
De kosten die je per pintransactie betaalt, bestaan meestal uit twee onderdelen: een vast bedrag per transactie en soms ook een percentage van het transactiebedrag. Bij betaling met een Nederlandse bankpas (via het Maestro- of V PAY-netwerk) liggen de variabele kosten naar schatting rond 0,10 tot 0,20 euro per transactie in 2026. Betaalt een klant met een creditcard of een buitenlandse pas, dan loopt dit snel op, soms richting 1,5 tot 2,5 procent van het aankoopbedrag.
Providers als Rabobank, ING, ABN AMRO, maar ook partijen als Sumup, Payvision of Mollie hanteren allemaal net iets andere tarieven. Vergelijk ze daarom altijd concreet op basis van jouw eigen transactievolume, want het ene contract is voordelig bij kleine aantallen, terwijl een ander pas rendeert bij hogere omzetten.
Vaste maandkosten voor een betaalterminal
Naast de kosten per transactie betaal je als ondernemer bijna altijd een vast bedrag per maand. Dit dekt het gebruik van de betaalterminal en de bijbehorende diensten. Naar schatting liggen die vaste maandkosten in 2026 tussen de 10 en 40 euro voor een standaard betaalterminal, afhankelijk van de aanbieder en het type apparaat (tafelmodel, draadloos of mobiel kastje).
Sommige aanbieders brengen geen maandabonnement in rekening, maar rekenen dan een iets hoger bedrag per transactie. Dit kan voordelig zijn als je maar weinig transacties per maand verwerkt, zoals bij een kleine marktkoopman of een zzp’er die af en toe facturen incasseert aan de deur.
Wat kost contant geld versus pinnen?
Veel ondernemers denken dat cash gratis is, maar dat klopt niet. Contant geld tellen, beheren en storten bij de bank kost tijd en geld. Denk aan de kosten voor het storten van briefgeld bij je bank (soms 0,15 tot 0,25 euro per biljet), de kans op fouten bij het wisselen, en het risico op diefstal of verlies. Zoals KVK aangeeft: voor veel ondernemers zijn pinbetalingen uiteindelijk goedkoper dan contante betalingen als je alle bijkomende kosten meerekent.
Een concreet voorbeeld: stel dat je dagelijks 50 transacties hebt en gemiddeld 20 euro per aankoop. Met pinnen betaal je dan naar schatting 5 tot 10 euro per dag aan transactiekosten. Met cash betaal je minder per transactie, maar de stortkosten, tijdverlies en het risicobeheer tellen al snel op tot een vergelijkbaar of hoger bedrag.
Wanneer zijn de kosten van pinnen relatief hoog?
Pinnen kan relatief duur uitpakken in een paar specifieke situaties. Bij kleine transacties, zeg een aankoop van 2 euro, kan de vaste transactievergoeding van 0,15 euro al 7,5 procent van het bedrag zijn. Dat is een flinke hap. Sommige ondernemers hanteren daarom een minimumbedrag voor pinbetalingen, al is het goed om te weten dat consumenten hier wettelijk niet altijd aan gebonden zijn.
Betaalt een groot deel van je klanten met creditcard of buitenlandse betaalpas, dan lopen de kosten ook sneller op. Overweeg in dat geval of je creditcardbetalingen wilt accepteren of juist wilt sturen op andere betaalmethoden.
Kosten overzicht: wat betaal je als ondernemer voor pinnen?
| Kostenpost | Geschat bedrag (2026) |
|---|---|
| Kosten per transactie (Nederlandse bankpas) | 0,10 tot 0,20 euro |
| Kosten per transactie (creditcard) | 1,5 tot 2,5% van het bedrag |
| Vast maandbedrag betaalterminal | 10 tot 40 euro per maand |
| Aanschaf of huurkosten terminal (eenmalig of per maand) | Sterk wisselend per aanbieder |
Houd er rekening mee dat prijzen per aanbieder flink kunnen verschillen en dat tarieven regelmatig worden bijgesteld. Vraag altijd een actuele offerte op bij meerdere aanbieders voordat je een contract tekent, en let op de looptijd en opzegtermijn. Dat voorkomt dat je vastgebonden zit aan een contract dat bij jouw volume en gemiddeld transactiebedrag duurder uitpakt dan nodig.

